Aller au contenu
OptiTAB

Maths Terminale · Chapitre 7 · Probabilités

Sommes de variables aléatoires

  • 5 parties
  • 2 schémas
  • Lecture ≈ 6 min
  • Conforme au programme
Objectifs

Utiliser la linéarité de l’espérance, calculer la variance d’une somme de variables aléatoires indépendantes, retrouver l’espérance et la variance de la loi binomiale, et étudier la somme et la moyenne d’un échantillon.

Prérequis

Variable aléatoire : loi, espérance, variance, écart type (Première) ; loi de Bernoulli, loi binomiale.

ISomme de deux variables aléatoires

DéfinitionSomme, indépendance

Soit X et Y deux variables aléatoires définies sur le même univers et a, b deux réels.

  • X+Y est la variable aléatoire qui, à chaque issue, associe la somme des valeurs prises par X et par Y ; de même pour aX+b.
  • X et Y sont indépendantes si, pour toutes valeurs x et y, les événements {X=x} et {Y=y} sont indépendants : P(X=x et Y=y)=P(X=x)×P(Y=y).
Remarque

En pratique, des variables associées à des expériences indépendantes (lancers successifs d’un dé, tirages avec remise) sont indépendantes.

ExempleLoi de la somme de deux dés

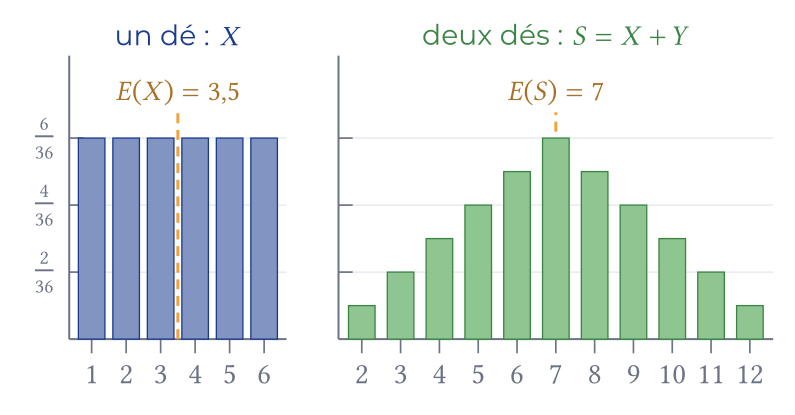
On lance deux dés équilibrés ; X et Y sont leurs résultats et S=X+Y. Les 36 couples de résultats sont équiprobables, donc P(S=k) est le nombre de couples de somme k divisé par 36 :

P(S=2)=136,P(S=7)=636=16,P(S=12)=136.
Diagrammes en barres : loi uniforme d'un dé (espérance 3,5) et loi triangulaire de la somme de deux dés, de 2 à 12 (espérance 7, P(S = 7) = 6/36)

IIEspérance d’une somme

PropriétéLinéarité de l’espérance

Pour toutes variables aléatoires X et Y et tous réels a et b :

E(X+Y)=E(X)+E(Y)etE(aX+b)=aE(X)+b.

Ces égalités sont vraies même si X et Y ne sont pas indépendantes.

Exemple

Pour un dé équilibré, E(X)=3,5. La somme de deux dés a donc pour espérance E(S)=3,5+3,5=7, sans avoir besoin de sa loi.

MéthodeCalculer une espérance en décomposant

Pour une variable compliquée, on l’écrit comme une somme de variables simples (souvent des variables de Bernoulli), puis on additionne leurs espérances.

IIIVariance d’une somme

PropriétéVariance d’une somme, d’une transformation affine
  • Si X et Y sont indépendantes : V(X+Y)=V(X)+V(Y).
  • Pour tous réels a et b : V(aX+b)=a2V(X) et σ(aX+b)=|a|σ(X).
Exemple

Un dé équilibré a pour variance 3512 ; la somme de deux dés lancés indépendamment a donc pour variance 3512+3512=356≈5,83.

ExempleUne combinaison de deux variables

X et Y sont indépendantes, avec E(X)=1, V(X)=4, E(Y)=−0,5 et V(Y)=1. Alors 2X et −3Y sont aussi indépendantes et

E(2X−3Y)=2E(X)−3E(Y)=2+1,5=3,5V(2X−3Y)=22V(X)+(−3)2V(Y)=16+9=25
Attention
  • Les variances s’ajoutent, même pour une différence : V(X−Y)=V(X)+V(Y), mais seulement si X et Y sont indépendantes. Contre-exemple : avec Y=−X, X+Y=0 a une variance nulle, alors que V(X)+V(Y)=2V(X).
  • Les écarts types, eux, ne s’ajoutent pas : σ(X+Y)=V(X)+V(Y).

IVApplication à la loi binomiale

ThéorèmeEspérance et variance de la loi binomiale

Si X suit la loi binomiale B(n;p), alors

E(X)=npetV(X)=np(1−p),

donc σ(X)=np(1−p).

Démonstration

On écrit X=X1+X2+⋯+Xn, où Xi vaut 1 si la i-ème épreuve est un succès et 0 sinon. Les Xi suivent la loi de Bernoulli de paramètre p et sont indépendantes (épreuves indépendantes).

Une épreuve. E(Xi)=0×(1−p)+1×p=p et

V(Xi)=(1−p)(0−p)2+p(1−p)2=p(1−p)(p+(1−p))=p(1−p).

Les n épreuves. Par linéarité, E(X)=p+⋯+p=np. Par indépendance, les variances s’ajoutent : V(X)=np(1−p).

Exemple

Pour X∼B(20;0,4) : E(X)=20×0,4=8, V(X)=20×0,4×0,6=4,8 et σ(X)=4,8≈2,19.

VÉchantillons

DéfinitionÉchantillon, somme et moyenne

Un échantillon de taille n d’une loi de probabilité est une liste (X1,X2,…,Xn) de variables aléatoires indépendantes qui suivent toutes cette loi (celle d’une variable X). On note

Sn=X1+X2+⋯+XnetMn=Snn.
PropriétéSomme et moyenne d’un échantillon
  • Somme : E(Sn)=nE(X), V(Sn)=nV(X) et σ(Sn)=nσ(X).
  • Moyenne : E(Mn)=E(X), V(Mn)=V(X)n et
σ(Mn)=σ(X)n.
Démonstration

Par linéarité, E(Sn)=nE(X) ; par indépendance, V(Sn)=nV(X). Comme Mn=1nSn : E(Mn)=1n×nE(X)=E(X) et V(Mn)=1n2×nV(X)=V(X)n.

Exemple

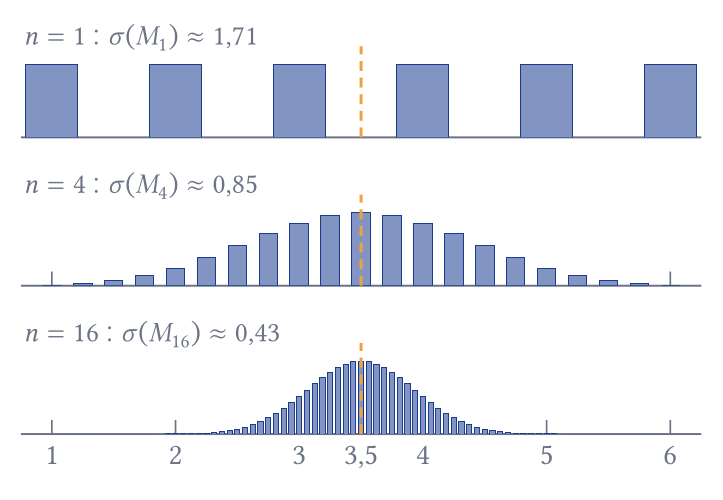
La moyenne M100 de 100 lancers d’un dé équilibré a pour espérance 3,5 et pour écart type

σ(M100)=σ(X)100=1103512≈0,17:

elle est très concentrée autour de 3,5.

Lois de la moyenne de n dés pour n = 1, 4 et 16 : la loi se resserre autour de 3,5, l'écart type passant de 1,71 à 0,85 puis 0,43
RemarqueConcentration de la moyenne

Quand la taille n de l’échantillon est multipliée par 4, l’écart type de la moyenne est divisé par 2 : la moyenne se concentre autour de E(X). C’est le point de départ de la loi des grands nombres (chapitre suivant).

À retenir
  • E(X+Y)=E(X)+E(Y) toujours ; E(aX+b)=aE(X)+b.
  • V(X+Y)=V(X)+V(Y) si X et Y sont indépendantes ; V(aX+b)=a2V(X).
  • Loi binomiale B(n;p) : E=np et V=np(1−p).
  • Échantillon de taille n : E(Mn)=E(X) et σ(Mn)=σ(X)n.

Fiche de synthèse dans l’onglet Fiches !

Cours lu ? Continue avec :

Plateforme OptiTAB

S’entraîner jusqu’à maîtriser le programme de Terminale

Les 11 exercices corrigés de ce chapitre, le suivi de tes progrès et des révisions guidées.

Découvrir l’abonnement

Cours particuliers

Un prof de maths en Terminale, en ligne

Des séances individuelles avec un professeur, à distance, pour comprendre, combler ses lacunes et préparer les contrôles et le bac.

Réserver un cours particulier